高騰から半年、相場は“開戦前”に戻った
4月、本誌は「イラン情勢でアルミ建材は確実に値上がりする」と書いた。
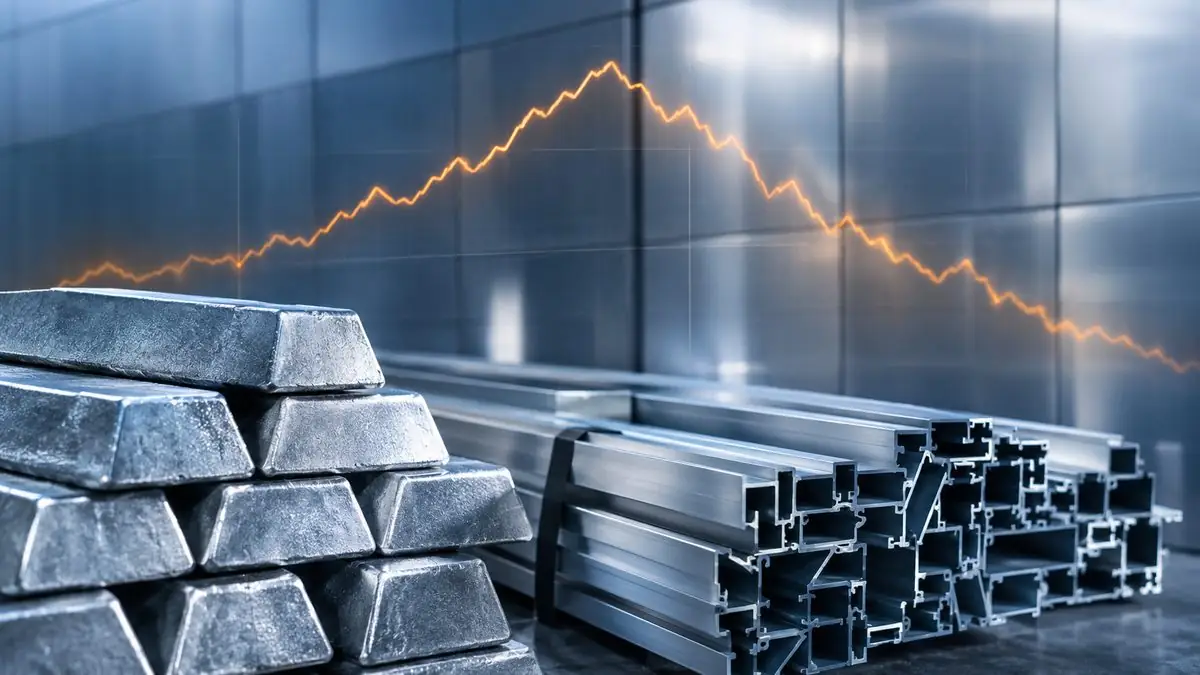
その後、相場は実際に跳ね上がった。 LMEアルミは6月上旬に1トン約3,855ドルのピークを付けている。
ところが秋に入って流れが一変した。
・10月14〜15日、2026年初の3,000ドル割れ
・10月23日の現物は3,043ドル、ピークから約21%安
・水準としては、米・イスラエルの対イラン攻撃前(2月上旬)とほぼ同じ
つまりアルミは、
👉 中東リスク分の“戦争プレミアム”をほぼ吐き出した
という局面にある。 (Discovery Alert) (OilPrice.com)
なぜここまで下がったのか
下落の理由は、ひとことで言えば「供給が想定より早く戻ってきた」ことだ。
① 中東の製錬所が再稼働し始めた
攻撃で止まったEGA(エミレーツ・グローバル・アルミニウム)のアル・タウィーラ製錬所は、 10月21日時点で電解槽の約半分(1,262槽中631槽)が再稼働。 (Discovery Alert)
「復旧には年単位かかる」という春の悲観論は、いったん後退した形だ。
② インドネシアと中国が穴を埋めた
中東の欠落分を埋めたのが、インドネシアの新設製錬所と中国だ。
・中国の新地金生産は8月に過去最高の387万トン
・インドネシアの輸出は8月に15万トン超え
・中国は地金ではなく、板や押出など半製品の形で輸出を伸ばしている
(Investing.com) (OilPrice.com)
③ ドル高と“来年は供給過剰”の観測
ここにドル高が重なった。 さらに大手金融機関は、需給見通しを相次いで下方修正している。
・シティ:2026年の約94万トン不足 → 2027年は約180万トン余剰
・マッコーリー:2027年の平均価格を3,050ドルと予想(2026年は3,325ドル)
市場はすでに「不足」ではなく「余る未来」を織り込み始めている。
それでも“安心”はできない
ただし、これを「危機は終わった」と読むのは早い。
・ホルムズ海峡の混乱は続いている。運賃は高く、迂回ルートにも物流の問題が残る
・LME在庫は歴史的な低水準。何か起きれば、緩衝材がない
・地域プレミアムは高止まり。欧州の買い手は10月12日、LME現物3,055ドルに対し、プレミアム込みで約3,614ドルを支払っている
(OilPrice.com) (Crux Investor)
つまり、
👉 画面上のLME価格は下がった
👉 しかし「実際に買う価格」はそこまで下がっていない
ということだ。
日本向けはどうか。 10〜12月積みの対日プレミアムは1トン255ドル、前期比35%安で決着した。 (Investing.com) こちらは価格水準を押し下げる方向に働く。
建材価格に届くのは「年明け」から
現場にとって一番重要なのはここだ。
国内のアルミ板や押出材は、NSP(大口ヒモ付きアルミ地金の基準価格)で動く。
NSPは四半期ごとの改定で、参照するのは約3〜5か月前の地金相場だ。 (大河内金属)
つまり、
👉 相場が下がっても、建材価格が下がるのは数か月後
という構造になっている。
直近のNSPの推移はこうだ。
| 適用期間 | NSP(円/kg) | 前期比 |
|---|---|---|
| 2025年10〜12月 | 470 | — |
| 2026年1〜3月 | 500 | +30 |
| 2026年4〜6月 | 560 | +60 |
| 2026年7〜9月 | 690 | +130 |
| 2026年10〜12月 | 670 | −20 |
(神商非鉄)
10〜12月期は5四半期ぶりの反落となったが、下げ幅は20円にとどまる。
1年前と比べれば、まだ200円高、率にして約43%高だ。 (日刊鉄鋼新聞)
では次の2027年1〜3月期はどうなるか。
参照されるのは9〜11月の地金平均だ。9月は641.7円、10月上旬の日次は608〜627円で推移している。 (白銅)
業界ではすでに、年明けは50円程度の値下がりとの声が出始めている。 (日刊鉄鋼新聞) 本誌の試算でも、10・11月が610〜620円で推移すれば630〜640円となり、30〜40円安の計算になる。
ただし注意したいのは、
・建材価格のうち地金は一部にすぎない
・加工費・表面処理・物流・労務費は下がっていない
・春以降のコスト上昇を転嫁しきれていない場合、値下げの余地は小さい
という点だ。
地金が50円下がっても、パネルやルーバーの単価が同じだけ下がるとは限らない。
ステンレスも“小幅”に反落
ステンレスにも変化が出ている。
日本製鉄は10月契約の店売り向けステンレス鋼板を、ニッケル系・クロム系ともトン5,000円(約1%)引き下げた。
・ニッケル系は3か月連続の値下げ
・クロム系の値下げは1年7か月ぶり
・要因は円高による原料調達コストの低下
・ただしモリブデン高を受け、鋼種エキストラは4か月ぶりに改定
(日刊産業新聞)
とはいえ、初夏には中東情勢による重油・電力・物流コストを理由に、 6月契約だけでニッケル系をトン2万5,000円引き上げている。 (BigGo ファイナンス)
上げ幅に比べれば、今回の下げはまだ小さい。
👉 アルミは「大きく上げて、大きく戻した」
👉 ステンレスは「上げて、少しだけ戻した」
この差は、素材選定の議論にも影響する。
現場は今、何をすべきか
地金が下がり、建材価格はまだ高い。 この“時間差”の局面では、次の3つが効いてくる。
① 見積の価格条件を「NSP基準」で明示する
年をまたぐ案件では、「どの期のNSPで積算したか」を書いておく。 値上がり局面でも値下がり局面でも、後の交渉がずっと楽になる。
② 年明け納品の案件は「どこが下がるか」を分解する
施主やゼネコンからは、いずれ「相場が下がったのだから」という声が出る。
そのとき、
👉 地金分はいくら下がるのか
👉 加工・物流・施工はなぜ下がらないのか
を数字で説明できるかどうかが、信頼の分かれ目になる。
③ 「調達の安定性」を評価軸から外さない
アルミが下がれば、春に注目された「ステンレスや鋼板系への切替え」の議論は、一部で巻き戻しが起きるかもしれない。
しかし、ホルムズ海峡の混乱も低在庫も、解消したわけではない。 単価だけでなく、納期の読みやすさを含めた総合評価を続けるべきだ。
まとめ
アルミ相場は、中東リスクの上乗せ分をほぼ吐き出した。
ただし、金属建材の現場で起きているのは、
✔ LMEは開戦前水準まで下落
✔ 国内建材への波及は2027年1〜3月期から
✔ それでも物流・在庫・プレミアムのリスクは残る
という“まだらな回復”だ。
つまり今問われているのは、
「いつ下がるかを当てること」ではなく
「下がり方を説明できること」だ。
出典
- Aluminium Oversupply Fears: Cyclical Dip or Structural Glut?(Discovery Alert、2026年10月26日)
- Aluminium Gives Up Its War Premium, Copper Stays Elevated(OilPrice.com)
- Aluminum Prices Erase War Premium as LME Stocks Hit Century Low(Crux Investor、2026年10月14日)
- Aluminium Falls As Easing Hormuz Passage Curbs Reconnect Gulf Smelters To Markets(Investing.com)
- NSP(アルミ地金)(大河内金属)
- 建値情報(神商非鉄)
- 地金価格情報(白銅)
- 大口ヒモ付きアルミ地金価格/10~12月は20円安(日刊鉄鋼新聞)
- 東京/アルミ圧延品、横ばい(日刊鉄鋼新聞、2026年10月26日)
- 日本製鉄、5000円値下げ ステンレス鋼板10月契約(日刊産業新聞)
- 日本製鉄、ステンレス鋼板を2カ月連続値上げ(BigGo ファイナンス)