文化シヤッターは2026年11月5日、2027年3月期の上期(2026年4〜9月)決算を発表した。
売上高は1,104億円(前年同期比4.9%増)、営業利益は40億円(同5.0%増)と、いずれも期初計画を上回った。 (文化シヤッター 決算短信)
ただし中身を見ると、主力の非住宅向け重量シャッターは数量が減り、事業として減益。
一方で、ドアは値上げで赤字から黒字に転換した。
👉 「量が減っても、価格で利益を守る」──鋼材高が続く建材メーカーの今を、よく表した決算だ。
上期は増収増益、経常は為替で減益
連結の主要数値は次のとおり。
| 項目(4〜9月) | 2026年上期 | 2027年上期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 1,052億7,600万円 | 1,104億6,600万円 | 4.9%増 |
| 営業利益 | 38億6,300万円 | 40億5,400万円 | 5.0%増 |
| 経常利益 | 43億1,600万円 | 40億4,500万円 | 6.3%減 |
| 中間純利益 | 27億4,600万円 | 22億4,000万円 | 18.4%減 |
経常段階で減益になったのは、主に海外子会社へのグループ内貸付金の評価替えに伴う為替差損を営業外費用に計上したことなどによる。
本業のもうけを示す営業利益は増益を確保している。 (決算短信)
会社側は、販売数量の増加、販売価格の引き上げ、海外事業、メンテナンス事業が業績をけん引し、「想定どおり」の着地と説明している。 (文化シヤッター 決算説明資料)
重量シャッターは数量減、事業利益は27%減
決算説明資料の事業別の内訳を見ると、明暗がはっきり分かれる。
✔ シャッター事業(海外事業は別建て)
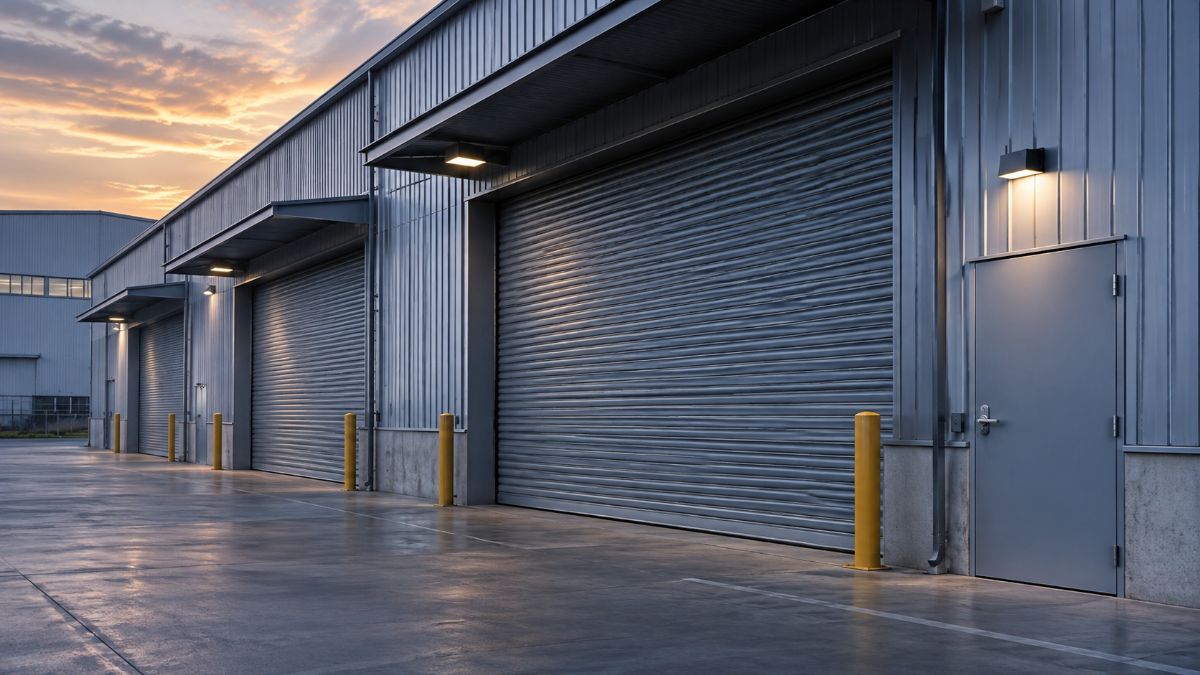
・非住宅向けの重量シャッターの数量が減少
・売上高は252億円(前年同期比8.2%減)
・営業利益は29億円(同27.2%減)
増減要因の分析でも、シャッター事業は売上高で22億4,800万円、営業利益で10億7,000万円の減少要因となった。
上期の全事業の中で、最も大きなマイナスだ。 (決算説明資料)
なお、決算短信の報告セグメント「シャッター関連製品事業」は、売上高443億円(3.5%増)、営業利益30億円(3.1%減)。
こちらは海外子会社などを含む区分で、円安による押し上げ効果もあって増収となっている。
国内の重量シャッターに限れば、需要は弱含みだったと読める。
👉 工場・倉庫・商業施設向けの重量シャッターは、非住宅の建築計画の動きに直結する。
ゼネコンの上期受注で民間非製造業が落ち込んだこと(本誌既報)とも、方向感は重なる。
ドアは“値上げ”で黒字転換
対照的なのがドア事業だ。
✔ ドア事業
・集合住宅向けのドアは好調だったが、主力のスチールドアが減少
・売上高は213億円(前年同期比4.0%減)
・それでも販売価格の引き上げにより、営業利益は前年同期の赤字から0.9億円の黒字に転換
増減要因では、ドア事業が営業利益の増加要因として最大の7億3,200万円を占めた。
売上は8億9,400万円減っているのに、利益は大きく改善した形だ。 (決算説明資料)
スチールドアもシャッターも、主な材料は鋼板だ。
鉄鋼メーカーは下期も値上げ姿勢を崩していない(本誌既報)。
材料高を製品価格にどこまで転嫁できるかが、利益を左右する重要な要素となっている。
伸びたのは海外・環境・メンテナンス
上期の売上高は全体で51億9,000万円増えた。
その内訳(増減要因)は次のとおり。 (決算説明資料)
| 事業 | 売上高の増減 | 営業利益の増減 |
|---|---|---|
| 海外事業 | +24億0,400万円 | +1億9,100万円 |
| 環境事業 | +23億3,900万円 | +1億4,300万円 |
| メンテナンス事業 | +14億3,000万円 | +3億1,700万円 |
| 建築資材事業 | +7億1,300万円 | ▲7,100万円 |
| シャッター事業 | ▲22億4,800万円 | ▲10億7,000万円 |
| ドア事業 | ▲8億9,400万円 | +7億3,200万円 |
※主な事業のみ抜粋。営業利益の増減は、配賦不能額などを除いた事業別の数値。
決算短信によると、「その他」の区分では、ゲリラ豪雨などによる浸水を防ぐ止水事業と、屋内用の遮熱シートなどの遮熱事業に注力しており、売上高は52億円(40.5%増)、営業利益は8億円(41.5%増)となった。
サービス事業(修理・保守メンテナンス)も、売上高162億円(9.7%増)、営業利益26億円(13.6%増)と堅調だった。 (決算短信)
👉 新設需要に加え、防災・暑さ対策・保守といった周辺事業も収益を伸ばしている。
下期に大きな上積みを見込む
通期の計画は据え置いた。
売上高2,500億円(前期比5.8%増)、営業利益188億円(同20.8%増)で、営業利益率は7.5%を見込む。 (決算説明資料)
上期の営業利益40億5,400万円は、通期計画に対する進捗率が約22%(本誌試算)。
計画どおりなら、下期(10〜3月)に約147億円を稼ぐ計算で、前年同期の約117億円から約26%増となる(本誌試算)。
同社は例年、年度末に向けて利益が集中する傾向がある。
そのうえで会社側が下期の根拠に挙げるのは、次の点だ。
・9月末の受注高(前年同期比6.3%増)と受注残高(同11.1%増)が高水準
・シャッター事業は、工場・倉庫など非住宅向けの受注拡大と、住宅向け高付加価値品の拡販で、通期は売上高609億円・営業利益107億円を計画
・ドア事業は、販売価格の引き上げとコストダウンで、通期の営業利益10.5億円(前期比70.1%増)を計画
通期の営業利益の増減要因では、「販売価格の引き上げ」を主な増益要因に、「コストアップ」を主な減益要因に挙げている。 (決算説明資料)
設計・購買の実務への示唆
✔ シャッター・ドアは「値上げ前提」で予算を組む
メーカーは利益改善の柱に価格の引き上げを据えている。
鋼材の値上げも続いており、見積もりの有効期限と、改定時期の確認は欠かせない。
✔ 受注残の積み上がりは、納期に注意
受注残高が前年より1割以上多い状態だ。
工場・倉庫などの大型案件が下期に重なると、重量シャッターの製作枠や施工の手配に影響が出る可能性もある(本誌の見通し)。
早めの発注・仕様確定が安全だ。
✔ 止水・遮熱は“標準検討項目”に
止水板や遮熱対策の需要が伸びている。
浸水リスクのある地下出入口・低層部や、暑さ対策が必要な倉庫・工場では、計画初期から開口部の防災・環境性能を検討項目に入れておきたい。
まとめ
・文化シヤッターの上期は、売上高1,104億円(4.9%増)、営業利益40億円(5.0%増)。経常利益は為替差損などで6.3%減
・国内の重量シャッターは数量減で、シャッター事業の営業利益は27.2%減
・ドアは販売価格の引き上げで、赤字から黒字に転換
・海外、止水・遮熱の環境事業、メンテナンスが成長をけん引
・受注残高は11.1%増。通期は営業利益188億円の計画を据え置き、下期に大きな上積みを見込む
👉 量の回復を待たずに、価格と周辺事業で利益を積む。
シャッター・ドアの調達では、値上げと納期の両面を早めに織り込むことが、下期の現場を守るカギになる。