アルミの“需要”と“値段”が、別々の方向を向き始めた。
日本アルミニウム協会の集計で、9月のアルミ圧延品(板・押出)の出荷量は14万1,151トン。
前年同月比1.6%減と、7か月ぶりに前年を下回った。
押出類は、主力の建設向けが低迷し、こちらも7か月ぶりの前年割れとなった (日刊産業新聞)。
一方で、同じ9月の国内企業物価指数を見ると、非鉄金属は前年比40.2%上昇 (日本銀行)。
👉 モノは動かないのに、値段は高いまま
──9月の数字は、そんな“ねじれ”を映している。
9月のアルミ圧延品、何が減ったのか
報道で確認できる9月の動きを整理する (日刊産業新聞)。
- ・圧延品合計:14万1,151トン、前年同月比1.6%減(7か月ぶりのマイナス)
- ・板類:2か月連続で前年割れ
- ・押出類:主力の建設向けが低迷し、7か月ぶりの前年割れ
- ・箔類:リチウムイオン電池向けは増えたが、全体では2か月連続のマイナス
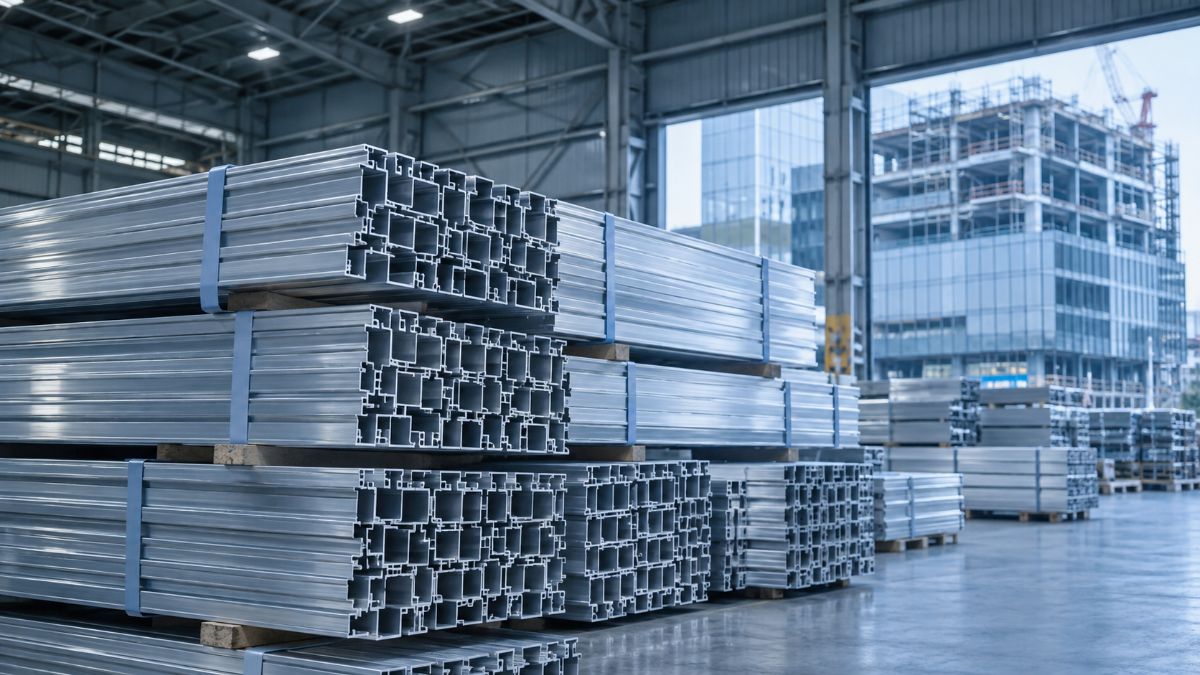
押出類は、サッシ・カーテンウォール・手すり・ルーバー・見切り材など、建材の“骨格”になる製品群だ。
その建設向けが鈍ったことは、金属建材の現場にとって見逃せない。
背景にある「着工の失速」
建設向けが弱い理由は、着工統計からも読み取れる。
国土交通省の9月分の建築着工統計では、次のような数字が並んだ (国土交通省)。
- ・新設住宅着工:6万1,826戸、前年同月比2.7%減(6か月ぶりの減少)
- ・民間非居住用の着工床面積:207万㎡、同32.4%減
- ・鉄骨造の着工床面積:231.5万㎡、同26.4%減
ただし、着工から内外装の施工までには時間差がある。
9月の押出類の不振は、9月の着工減そのものというより、それ以前からの工事量の伸び悩みを映していると見るのが自然だろう。
✔ 着工の弱さが出荷に本格的に表れるのは、これから──という読み方もできる(見通し)。
それでも非鉄の物価は「前年比4割高」
需要が鈍っても、価格の水準は高いままだ。
日本銀行が10月13日に公表した9月の企業物価指数(速報)から、金属関連を抜き出す (日本銀行)。
| 類別 | 9月指数 | 前月比 | 前年比 | 8月の前年比 |
|---|---|---|---|---|
| 非鉄金属 | 261.1 | 0.0% | +40.2% | +43.3% |
| 鉄鋼 | 147.4 | +0.3% | +3.2% | +2.7% |
| 金属製品 | 139.0 | +0.7% | +5.1% | +3.8% |
| 国内企業物価(総平均) | 135.7 | −0.3% | +6.8% | +7.6% |
(指数は2020年平均=100)
非鉄金属の指数261.1は、2020年平均の約2.6倍にあたる(本誌試算)。
前年比の伸びは8月の43.3%から40.2%へ縮んだが、前月比は横ばいで、高い水準にとどまっている。
もう一つ目を引くのが金属製品だ。
前年比の伸びは8月の3.8%から5.1%に拡大。前月比で上昇した主な品目には「鉄骨」や「金属製管継手」が挙がっている (日本銀行)。
👉 素材の値上がりが、加工品・部材の価格にも及び始めている可能性がある(見通し)。
川上ではすでに「下げ」が始まっている
一方、アルミの川上の指標は、秋に入って明らかに落ち着いてきた。
まず、日本向けアルミ地金の割増金(プレミアム)。
10〜12月期は1トン当たり255ドル(LME現物価格に上乗せ、日本主要港着)で決着し、7〜9月期の395ドルから35%下がった (S&P Global)。
7〜9月期は4〜6月期の350〜353ドルから上がっていたため、上昇分を上回る下げとなった (S&P Global)。
下げの背景として、同社は次の点を挙げている (S&P Global)。
- ・日本の需要家の多くが既存契約で手当て済みで、買い急ぎが乏しい
- ・中東の供給懸念が、代替輸送ルートや生産回復で和らいだ
- ・インドネシアなどで地域の供給が増えるとの見方
LMEのアルミ相場も同様だ。
現物の売り値は5月14日に3,768ドルと約4年ぶりの高値をつけたが (AL Circle)、10月27日は3,078ドル (AL Circle)。
5月14日と比べて約18%低い水準だ(本誌試算)。
| 指標 | 高かった時期 | 直近 | 変化 |
|---|---|---|---|
| 日本向け地金プレミアム(四半期) | 395ドル(7〜9月期) | 255ドル(10〜12月期) | −140ドル(−35%) |
| LMEアルミ現物(売り値) | 3,768ドル(5月14日) | 3,078ドル(10月27日) | −690ドル(約−18%) |
(いずれもトン当たり。変化は本誌試算)
建材価格はどう動くか
川上は下げ、需要は鈍い。
それなら建材価格もすぐ下がるか──というと、そう単純ではない。
① 時間差がある
地金を仕入れ、押出・表面処理・加工を経て建材として出荷されるまでには、在庫と工程の時間がかかる。
川上の下げが製品価格に届くまでには、数か月単位のずれが生じやすい(見通し)。
② 素材以外のコストが重い
企業物価では、電力・都市ガス・水道が前年比10.5%上昇している (日本銀行)。
押出や表面処理は電力を多く使う工程だ。地金が下がっても、加工費の側に上昇圧力が残る。
③ 需要の弱さは「値下げ」より「交渉」に出る
需要が鈍ると、まず表れやすいのは一律の値下げではなく、案件ごとの価格交渉の激化や、仕様・数量の見直しだ(見通し)。
✔ 見積では、地金・プレミアムの下げと、加工費・エネルギーの上げを分けて確認する
✔ 数量が読める案件は、早めに仕様を固めて価格条件を詰める
✔ 次の注目は、10月分の企業物価(11月12日公表予定)と、来年1〜3月期のプレミアム交渉
まとめ
- ・9月のアルミ圧延品出荷は14万1,151トン、前年比1.6%減で7か月ぶりのマイナス
- ・押出類は建設向けの低迷で7か月ぶりの前年割れ
- ・一方、企業物価の非鉄金属は前年比40.2%高。金属製品は伸びが5.1%に拡大
- ・川上では、地金プレミアムが35%下落、LME相場も5月14日比で約18%安
需要は鈍り、川上の価格は下がり始めた。
しかし、その変化が建材の値札に届くには時間がかかる。
👉 しばらくは「需要は弱いのに価格は高い」という、買い手にも売り手にも難しい局面が続きそうだ(見通し)。
出典
- アルミ圧延品出荷1.6%減 9月、7カ月ぶりマイナス 建設向け低迷(日刊産業新聞、2026年10月29日)
- 企業物価指数(2026年9月速報)(日本銀行、2026年10月13日)
- 建築着工統計調査報告(令和8年9月分)(国土交通省、2026年10月30日)
- Japanese Q4 aluminum premium falls 35% to $255/mt CIF Japan(S&P Global、2026年10月13日)
- Japanese Q3 aluminum premium settles higher at $395/mt CIF Japan(S&P Global、2026年7月6日)
- LME aluminium price continues to surpass a four-year high(AL Circle、2026年5月15日)
- LME aluminium price rallies $3,078/t on October 27(AL Circle、2026年10月28日)